
صندوقهای ارزی؛ ابزار مولدسازی دلارهای خانگی نه رقیب بازار سهام – هشت صبح

به گزارش هشت صبح و به نقل از مهر :
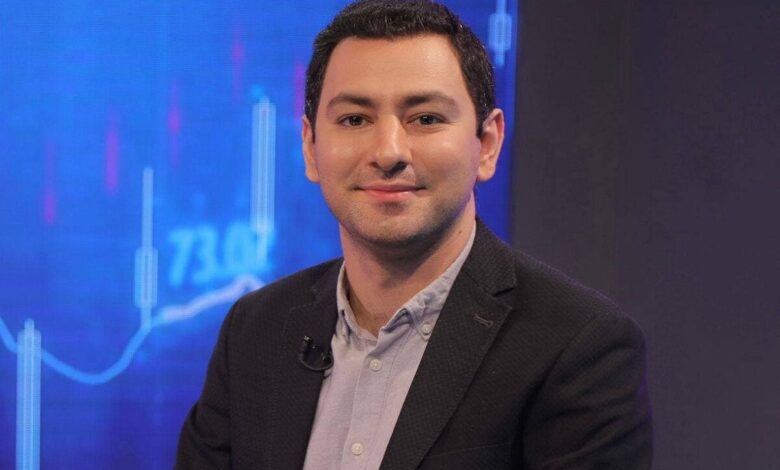
پیام الیاسکردی، کارشناس بازار سرمایه و تحلیلگر بازارهای مالی در گفتگو با خبرنگار مهر با اشاره به آغاز فعالیت نخستین صندوق درآمد ثابت ارزی در بازار سرمایه، گفت: صندوقهای ارزی میتوانند بهعنوان ابزاری تحت نظارت بازار سرمایه، بخشی از تقاضای مردم برای داراییهای دلارمحور را از بازار فیزیکی ارز به سمت ابزارهای مالی هدایت کنند، اما میزان موفقیت آنها به حفظ اعتماد سرمایهگذاران و پایبندی به سازوکار اعلامشده بستگی دارد.
وی با بیان اینکه صندوقهای ارزی با هدف پاسخ به بخشی از تقاضای سرمایهگذاران برای داراییهای مبتنی بر ارز طراحی شدهاند، اظهار کرد: امروز مردم بیش از گذشته به دنبال داراییهایی هستند که بتوانند در برابر تورم و کاهش ارزش پول، ارزش دارایی آنها را حفظ کنند و به همین دلیل بخشی از جامعه به سمت بازار ارز و سایر داراییهای دلارمحور حرکت کرده است.
این کارشناس بازار سرمایه ادامه داد: طبیعی بود که بانک مرکزی و وزارت امور اقتصادی و دارایی به دنبال روشها و ابزارهایی باشند که به جای مراجعه مستقیم مردم به بازار فیزیکی ارز، آنها را به سمت بازارهای تحت نظارت و کنترلشده هدایت کند و یکی از این روشها، راهاندازی صندوقهای ارزی است.
الیاسکردی با اشاره به سازوکار نخستین صندوق ارزی در حال پذیرهنویسی، گفت: بر اساس آنچه اعلام شده، ارزشگذاری این صندوق بر مبنای دلار انجام میشود و ارزش هر واحد سرمایهگذاری صندوق، ۱۰ دلار است. همچنین حداقل سرمایهگذاری ضروری در این صندوق ارزی، ۱۰ واحد (یونیت) معادل ۱۰۰ دلار است.
وی افزود: سرمایهگذاران میتوانند منابع خود را به صورت اسکناس یا حواله ارزی (از محل تعهدات ارزی صادرکنندگان یا درآمدهای ارزی اشخاص غیرصادرکننده در این صندوق سرمایهگذاری کنند و احتمالا در کنار آن، ابزارهایی مانند اوراق ارزی، گواهی سپرده مدتدار ارزی و سپردهگذاری ارزی در بانکهای کشور نیز میتوانند در این ساختار مورد استفاده قرار گیرند.
این تحلیلگر بازارهای مالی با اشاره به نقش نهادهای مختلف در راهاندازی این ابزار، عنوان کرد: بانک مرکزی، مرکز مبادله ارز و طلا، سازمان بورس و بانک ملت در این فرآیند نقش دارند و همین موضوع نشان میدهد که صندوقهای ارزی قرار است در چارچوب یک سازوکار رسمی و تحت نظارت نهادهای مربوط فعالیت کنند.
تجربه سپردههای ارزی و مسئله اعتماد
الیاسکردی با تأکید بر اینکه مهمترین چالش صندوقهای ارزی میتواند مسئله اعتماد سرمایهگذاران باشد، گفت: مردم با صندوقهای طلا آشنا شدهاند و استقبال از ابزارهایی مانند اوراق سلف سکه نیز نشان داده است که سرمایهگذاران نسبت به ابزارهای مالی مبتنی بر داراییهای واقعی و تورمی اقبال دارند؛ بنابراین احتمالاً صندوقهای ارزی نیز میتوانند با استقبال مواجه شوند.
وی ادامه داد: با این حال، باید تجربه سپردهگذاری ارزی در گذشته را در نظر گرفت. در مقطعی اعلام شد که مردم میتوانند ارز خود را در بانکها سپردهگذاری کنند و حتی سودی در حدود سه درصد نیز برای آن در نظر گرفته شد، اما بعداً سازوکار بازپرداخت و نحوه محاسبه ارزش ارز و تسویه آن با انتظارات اولیه مردم تفاوت پیدا کرد.
این کارشناس بازار سرمایه تصریح کرد: اگر صندوقهای ارزی جدید نیز به سرنوشت برخی تجربههای گذشته دچار شوند، میتواند به اعتماد عمومی آسیب جدی وارد کند. وقتی یکبار در چنین ابزارهایی اعتماد سرمایهگذاران از بین برود، بازگرداندن این اعتماد بسیار دشوار خواهد بود.
الیاسکردی هشدار داد: اگر در شرایطی که قیمت دلار افزایش پیدا میکند، قرار باشد سازوکار صندوقهای ارزی به گونهای تغییر کند که با آنچه در زمان سرمایهگذاری به مردم اعلام شده متفاوت باشد، این ابزارها ممکن است برای مدت طولانی اعتماد سرمایهگذاران را از دست بدهند.
وی افزود: اما اگر قرار باشد سرمایهگذاری در صندوقهای ارزی دقیقاً مطابق با سازوکاری که اعلام شده انجام شود و سرمایهگذار بتواند از منافع افزایش ارزش دارایی ارزی خود برخوردار شود، این صندوقها میتوانند گزینهای جذاب و آلترناتیوی برای بازار فیزیکی ارز و نگهداری اسکناس دلار باشند.
صندوق ارزی رقیب صندوق طلا و نقره میشود؟
این تحلیلگر بازارهای مالی درباره امکان رقابت صندوقهای ارزی با صندوقهای طلا و نقره نیز گفت: از نظر من صندوق درآمد ثابت ارزی نمیتواند رقیب مستقیمی برای صندوقهای درآمد ثابت ریالی باشد، زیرا جنس سرمایهگذاری و هدف سرمایهگذاران در این دو ابزار متفاوت است.
الیاسکردی ادامه داد: پولی که به سمت صندوقهای طلا، ابزارهای مبتنی بر سکه و سایر داراییهای تورممحور میرود، عمدتاً با هدف حفظ ارزش دارایی در برابر تورم و کاهش ارزش پول وارد این بازارها میشود و صندوقهای ارزی نیز از همین منظر میتوانند با صندوقهای طلا و نقره رقابت کنند.
وی گفت: بنابراین به نظر میرسد صندوقهای ارزی تا حد زیادی در همان بازاری قرار میگیرند که صندوقهای طلا و ابزارهایی مانند اوراق سلف سکه در آن قرار دارند و میتوانند بخشی از منابعی را که در شرایط تورمی به دنبال داراییهای حافظ ارزش هستند، به سمت خود جذب کنند.
اثر صندوقهای ارزی بر بازار سهام
الیاسکردی درباره تأثیر راهاندازی صندوقهای ارزی بر بازار سهام نیز اظهار کرد: من فکر نمیکنم این صندوقها اثر قابل توجهی بر بازار سهام داشته باشند، چرا که جنس پولی که وارد صندوقهای ارزی میشود با سرمایهای که در بازار سهام فعال است، تفاوت دارد.
وی افزود: سرمایهگذاری در صندوق ارزی و خرید سهام از نظر ماهیت ریسک، بازده مورد انتظار و هدف سرمایهگذار دو مقوله متفاوت هستند و بنابراین بعید میدانم راهاندازی صندوقهای ارزی به شکل معناداری منابع بازار سهام را جابهجا کند.
صندوق ارزی عامل کاهش التهاب بازار ارز نیست
این کارشناس بازار سرمایه در پاسخ به این پرسش که آیا صندوقهای ارزی میتوانند از التهاب بازار ارز بکاهند، گفت: اینکه تصور کنیم یک ابزار مالی بهتنهایی میتواند التهاب بازار ارز را کنترل کند، اشتباه است.
الیاسکردی با اشاره به عوامل بنیادی اثرگذار بر نرخ ارز، اظهار کرد: بازار ارز متأثر از متغیرهای مختلف و پیچیدهای است؛ از جمله چاپ پول، رشد نقدینگی، رشد اقتصادی و سایر متغیرهای کلان اقتصادی. روشهای مختلفی نیز برای سنجش ارزش ارز وجود دارد که برخی از آنها مانند برابری قدرت خرید یا PPP، روشهایی شناختهشده و مورد استفاده در اقتصاد جهان هستند.
وی تصریح کرد: بنابراین نمیتوان انتظار داشت صرفاً با راهاندازی یک صندوق ارزی، التهاب بازار ارز از بین برود. اگر بازار ارز دچار التهاب شود، افزایش قیمت داراییهای ارزی نیز میتواند در ادامه اتفاق بیفتد.
الیاسکردی در پایان خاطرنشان کرد: ارزش داراییهای ارزی موجود در صندوقها نیز در نهایت از شرایط بازار ارز تأثیر میگیرد و افزایش قیمت ارز میتواند ارزش این داراییها و اوراق مرتبط با آنها را افزایش دهد؛ بنابراین صندوق ارزی را نباید بهعنوان ابزاری برای کنترل یا کاهش قیمت ارز تلقی کرد، بلکه باید آن را یک ابزار مالی برای سرمایهگذاری و مدیریت ریسک کاهش ارزش پول دانست.


