شوک تورمی تازه: هزینه روزانه نفتکشها، یک میلیون دلار شد!
بلومبرگ نوشت: بیل کلینتون، رئیسجمهور پیشین آمریکا، زمانی گفته بود وقتی بحرانی رخ میدهد، نخستین چیزی که همه در واشنگتن میپرسند این است: «نزدیکترین ناو هواپیمابر کجاست؟»
به گزارش «انتخاب»؛ در ادامه این مطلب آمده است: این پرسش همچنان در شرایط رویارویی آمریکا با ایران در تنگه هرمز اهمیت دارد، اما برای صنعت کشتیرانی شاید جای خود را به پرسش دیگری داده باشد: «نزدیکترین نفتکشها کجا هستند و آیا به اندازه کافی نفتکش داریم؟»
پاسخ فوری به بخش دوم این پرسش این است: خیر.
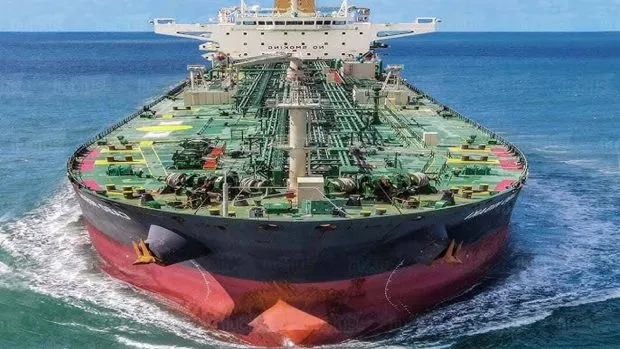
قیمت حملونقل دریایی این موضوع را بهروشنی نشان میدهد. بزرگترین نفتکشها که به شکلی نهچندان خلاقانه نفتکشهای بسیار بزرگ حمل نفت خام (Very Large Crude Carriers یا VLCC) نامیده میشوند، اکنون از نرخهای روزانهای برخوردارند که میتوانست اشک شوق را از چشمان ارسطو اوناسیس، غول افسانهای کشتیرانی، سرازیر کند.
هزینه اجاره یک VLCC برای مسیر خلیج فارس به آسیا ــ که یک مسیر معیار در بازار محسوب میشود ــ تنها در چند ماه ۱۲ برابر شده و به رکورد ۱.۱ میلیون دلار در روز رسیده است.
در ابتدای سال جاری، بیشتر مالکان کشتیها نرخ روزانه ۱۰۰ هزار دلار را بسیار عالی و ۵۰ هزار دلار را نرخ خوبی میدانستند.
شرکت کارگزاری کشتی Poten & Partners که به رویکرد سنتی خود در بازار افتخار میکند، حتی نتوانسته شگفتی خود را از نرخهای کنونی پنهان کند. این شرکت اخیراً به مشتریانش گفته است: «حتی فعالان باتجربه بازار نیز با مشاهده تحولات کنونی بازار، سر خود را به نشانه حیرت تکان میدهند. آنچه در حال رخ دادن است واقعاً بیسابقه است.»
البته رقم یک میلیون دلار در روز، تا حدی منعکسکننده خطر عبور از مسیر آبی هرمز و این واقعیت است که تعداد کمی از مالکان کشتی حاضرند چنین ریسکی را بپذیرند.
اما هزینهها در نقاط دیگر، حتی در فاصلهای بسیار دور از خاورمیانه، نیز بهشدت افزایش یافتهاند.
نرخ مسیر خلیج مکزیک به آسیا حدود ۳۳۸ هزار دلار در روز است؛ یعنی ۴۰۰ درصد بیشتر از یک سال قبل.
نرخ مسیر آفریقای غربی به چین نیز حدود ۴۸۶ هزار دلار در روز است که تقریباً ۵۰۰ درصد افزایش نشان میدهد.
ثروت بادآورده حمل نفت
هزینه اجاره یک ابرنفتکش در طول یک سال گذشته بیش از ۱۰۰۰ درصد افزایش یافته است.
خبر خوب ــ برای مصرفکنندگان و پالایشگاهها ــ این است که هزینههای سرسامآور حمل نفت الزاماً به یک وضعیت عادی جدید تبدیل نخواهد شد.
خبر بد این است که ممکن است این وضعیت برای مدتی ادامه پیدا کند و حتی بازار در سطح قیمتی بالاتری تثبیت شود.
پیش از آغاز درگیری با ایران، میانگین نرخ روزانه VLCC در یک دوره ۲۰ ساله تنها ۲۹,۹۰۰ دلار بود.
ناوگان جهانی VLCC نسبتاً کوچک است: حدود ۹۲۵ نفتکش که در اختیار تعداد معدودی از غولهای کشتیرانی قرار دارند؛ از جمله گا-هیون چونگ، سرمایهدار کرهای و مالک گروه بزرگ کشتیرانی Sinokor؛ جان فردریکسن، میلیاردر متولد نروژ و سهامدار اصلی شرکت حمل نفت Frontline؛ و جیانلوئیجی آپونته، میلیاردر ایتالیایی کمحرف که شرکت MSC Mediterranean Shipping Co. SA را تحت کنترل دارد.
برای درک میزان گران شدن حمل نفت در شرایط کنونی، میتوان نرخ اجاره نفتکش را به دلار به ازای هر بشکه تبدیل کرد.
بر این اساس، اکنون انتقال نفت خام از داخل تنگه هرمز به آسیا بیش از ۲۲ دلار به ازای هر بشکه هزینه دارد؛ در حالی که این رقم یک سال پیش حدود ۲ دلار بود.
در واکنش به این شرایط، پالایشگاههای نفت تلاش میکنند نفت خام را تا حد امکان از نزدیکترین منابع به محل فعالیت خود خریداری کنند؛ اقدامی که موجب افزایش اختلال و عدم تعادل در بازار جهانی شده است.
برای مثال، پالایشگاههای اروپایی برای خرید نفت در بازار دریای شمال قیمتهای بالاتری پیشنهاد میدهند تا با خرید نفت در نزدیکی خود، هزینه حملونقل دریایی را کاهش دهند.
عامل افزایش نرخها چیست؟
نخست اینکه بازار نفتکشها حتی پیش از سقوط نخستین بمبها بر تهران در ۲۸ فوریه نیز با کمبود ظرفیت مواجه بود.
این بازار سالها از کمبود سرمایهگذاری رنج برده بود؛ بخشی از این وضعیت ناشی از هشدارهای بیاساسی بود که میگفتند تقاضای نفت بهزودی به اوج خود خواهد رسید. این هشدارها برخی مالکان کشتی را از سفارش دادن کشتیهای جدید منصرف کرد.
سپس همهگیری کرونا از راه رسید که سفارشهای جدید را کاهش داد و نرخهای VLCC را پایین آورد.
در سال ۲۰۲۲، کشتیسازیهای جهان کمترین تعداد ابرنفتکش را طی سه دهه تحویل دادند.
بذرهای بحران از همان زمان کاشته شد.
علاوه بر این، ناوگان نفتکشها به دو بخش تقسیم شده بود: بخش اصلی ناوگان که مورد استفاده بیشتر شرکتهای حملونقل قرار میگیرد، و یک «ناوگان تاریک» که حدود ۲۵ درصد از نفتکشها را تشکیل میدهد و کشورهای تحت تحریم، یعنی ایران، ونزوئلا و روسیه، از آن استفاده میکنند.
این دوپارگی به این معنا بود که تعداد نفتکشهای در دسترس برای فعالیتهای متعارف و شفاف تجاری، نسبت به گذشته کمتر شده بود.
سپس واشنگتن به تهران حمله کرد و بزرگترین دگرگونی تاریخ بازار نفت را رقم زد.
در تئوری، جنگ باید نرخ حمل نفتکشها را کاهش میداد، زیرا با کاهش تولید جهانی نفت، نیاز به حملونقل نیز کاهش مییافت.
اما راهکارهای جایگزینی که صنعت کشتیرانی برای مقابله با شرایط جدید ایجاد کرده، تقاضا برای نفتکشها را افزایش داده است.
برای مثال، ژاپن اکنون بخش قابلتوجهی از نفت مورد نیاز خود را به جای خاورمیانه از آمریکا خریداری میکند. این امر به معنای سفرهای دریایی طولانیتر است که نفتکشها را برای مدت بسیار بیشتری درگیر میکند.
از سوی دیگر، برای خارج کردن نفت خام از منطقه هرمز، انتقال نفت از یک کشتی به کشتی دیگر نیز لازم است؛ اقدامی که زمان مورد نیاز برای حمل را افزایش میدهد.
و هر بار که ایران یک نفتکش را هدف قرار میدهد، هزینه حملونقل دریایی بار دیگر افزایش مییابد.
نقش شرکت Sinokor در این میان کلیدی است.
این شرکت کرهجنوبی به بزرگترین مالک ابرنفتکشها تبدیل شده است؛ پس از آنکه در سال ۲۰۲۵ و اوایل ۲۰۲۶ با خرید کشتیهایی از غولهای کشتیرانی یونان، ناوگان خود را گسترش داد.
Sinokor به لطف جایگاه جدید خود بهعنوان بازیگر مسلط بازار، توانسته نرخها را افزایش دهد.
اکنون تقاضا آنقدر شدید است که خرید یک VLCC دستدوم ــ که میتواند بلافاصله وارد فعالیت شود ــ با قیمت حدود ۱۵۰ میلیون دلار، از سفارش یک کشتی کاملاً جدید و انتظار دو ساله برای تحویل آن، با قیمت حدود ۱۳۰ میلیون دلار، گرانتر شده است.
رونق مالکان نفتکش موقتی است
اما روزهای رونق بازار برای مالکان نفتکشها رو به پایان است و جنگ همچون ساعتی در حال شمارش معکوس است.
لارس بارستاد، مدیرعامل شرکت Frontline، به من گفت: «محیط کنونی بازار احتمالاً وضعیت عادی جدید نخواهد بود.»
با این حال، او و دیگر فعالان صنعت معتقدند عوامل قدرتمندی وجود دارند که ممکن است نرخ حملونقل دریایی را برای مدت طولانیتری بالا نگه دارند.
مهمترین این عوامل، نگرانیهای امنیت انرژی در جهان است که جنگ آنها را دوباره زنده کرده است.
پس از پایان بحران، احتمالاً کشورهای آسیایی اقدام به ایجاد ذخایر استراتژیک نفت خواهند کرد و خرید نفت خود را از مناطقی دورتر از خاورمیانه افزایش خواهند داد.
هر دوی این روندها به حملونقل دریایی بیشتری نیاز خواهند داشت؛ اتفاقی که برای شرکتهای نفتکش خبر خوبی است.
با این حال، صنعت کشتیرانی حتی بیش از بخش کالاهای خام ــ که خود صنعتی بهشدت چرخهای است ــ مستعد دورههای رونق و رکود است و این موضوع احتمال یک اصلاح بازار را افزایش میدهد.
کشتیسازیها پیشنمایشی از آنچه در راه است ارائه میکنند.
به گفته شرکت کارگزاری کشتی Affinity Shipping، صنعت در مسیر ثبت بیشترین سفارش سالانه VLCC در بیش از ۵۰ سال گذشته قرار دارد.
وقتی این کشتیهای جدید از راه برسند، که انتظار میرود از سالهای ۲۰۲۸ و ۲۰۲۹ آغاز شود، نرخهای حملونقل را کاهش خواهند داد.
میزان این کاهش به توازن میان تعداد کشتیهای جدید و تعداد کشتیهایی که از رده خارج میشوند بستگی خواهد داشت.
به دلیل کمبود سفارشهای جدید در سالهای اخیر، ناوگان جهانی نفتکشها پیر شده است.
ایران و روسیه نیز برای ناوگان تاریک خود، VLCCها را مدتها پس از رسیدن به سن بازنشستگی همچنان به کار گرفتهاند.
در نهایت، این نفتکشها برای اوراق شدن فروخته خواهند شد و این امر به صنعت کمک میکند بخشی از کشتیهای جدید واردشده به بازار را جذب کند.
با این حال، من تردید دارم که این مسئله برای جلوگیری از مازاد عرضه در چند سال آینده کافی باشد؛ چرا که حجم سفارشهای فعلی بسیار بالاست.
در حال حاضر، صنعت نفتکش در حال حرکت در مسیر یک رونق فوقالعاده است.
حتی اگر این رونق کوتاهمدت باشد، نرخهای روزانه بیش از یک میلیون دلار در حال ایجاد ثروتهای جدید در صنعت کشتیرانی هستند؛ ثروتهایی که به ثروتهای عظیمی که در بحرانهای قبلی ایجاد شدهاند اضافه میشوند.
اما هزینه این وضعیت؟
این هزینه بر دوش سایر بخشهای اقتصاد جهانی خواهد افتاد.